「ご両親が亡くなって、実家が誰も住まない状態になった。火災保険はそのまま使えるのかな…」
「契約更新の通知が届いたけれど、空き家として伝えたら保険料が上がる気がして言い出せていない…」
「もし火災やご近所への損害が起きたとき、いまの保険でちゃんと補償されるのか自信がない…」
実家が空き家になったとき、 火災保険の取り扱いは住んでいるときと変わる ことがあります。多くの保険会社では、人の出入りが少ない建物は 火災・倒壊・近隣損害 のリスクが高いと評価され、契約区分や保険料が見直されることがあるためです。
この記事では、 「住宅物件」と「一般物件」の境目 、 引き受けを断られる3つのケース 、 見直しを始めるタイミング を、保険会社の公開情報をもとに整理しました。これから空き家を相続される方、すでに空き家を持っている方の判断材料としてご利用ください。
空き家になると火災保険はどう変わるのか|「住宅物件」と「一般物件」の境目
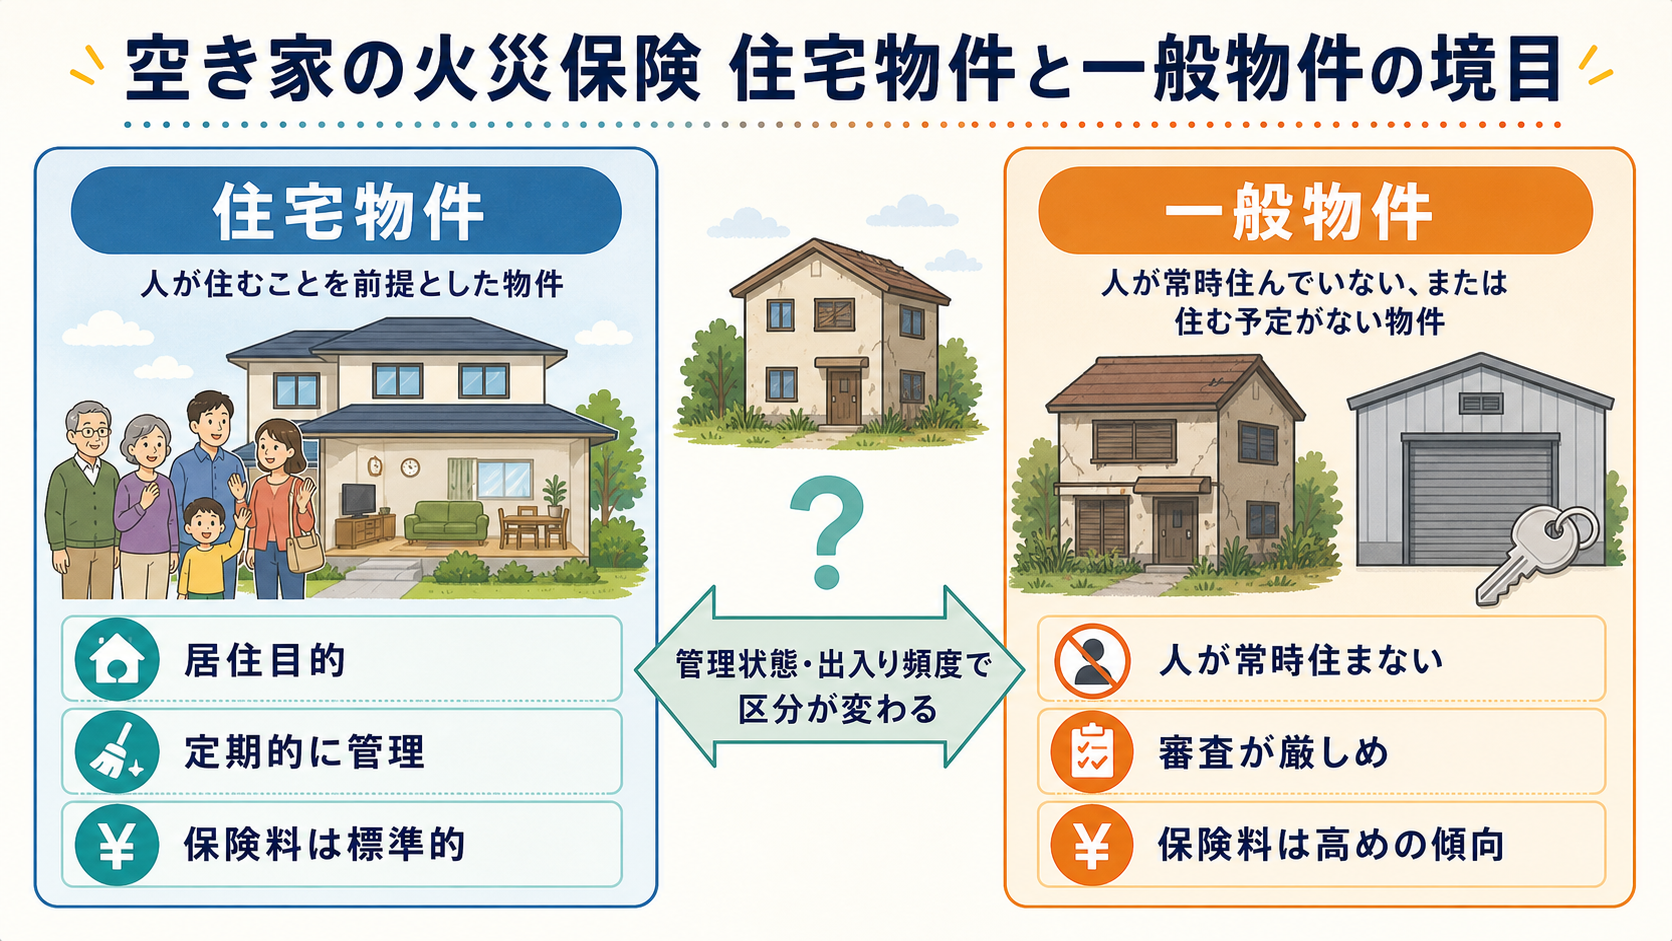
火災保険には大きく分けて 「住宅物件」 と 「一般物件」 の2区分があります。
区分 | 主な対象 | 保険料の傾向 |
|---|---|---|
住宅物件 | 居住目的で人が住んでいる住宅 | 標準的 |
一般物件 | 店舗・事務所・倉庫など、人が常時住まない建物 | 住宅物件より高め |
空き家は本来「人が常時住まない建物」なので 「一般物件」 として扱われる可能性がありますが、 一定の条件を満たせば「住宅物件」として加入できる ケースもあります。後述の条件を参考にしてください。
「一般物件」になると保険料が住宅物件より高くなる傾向があり、加入時の審査も厳しめに運用されます。
「空室扱い」で断られる3つのケース
空き家でも火災保険に入れるかどうかは 保険会社の引き受け基準 によります。公開資料から見えてくる、 引き受けを断られる(または保険料が大きく上がる)代表的な3つのケース を整理しました。
ケース①|建物の管理状態が悪い
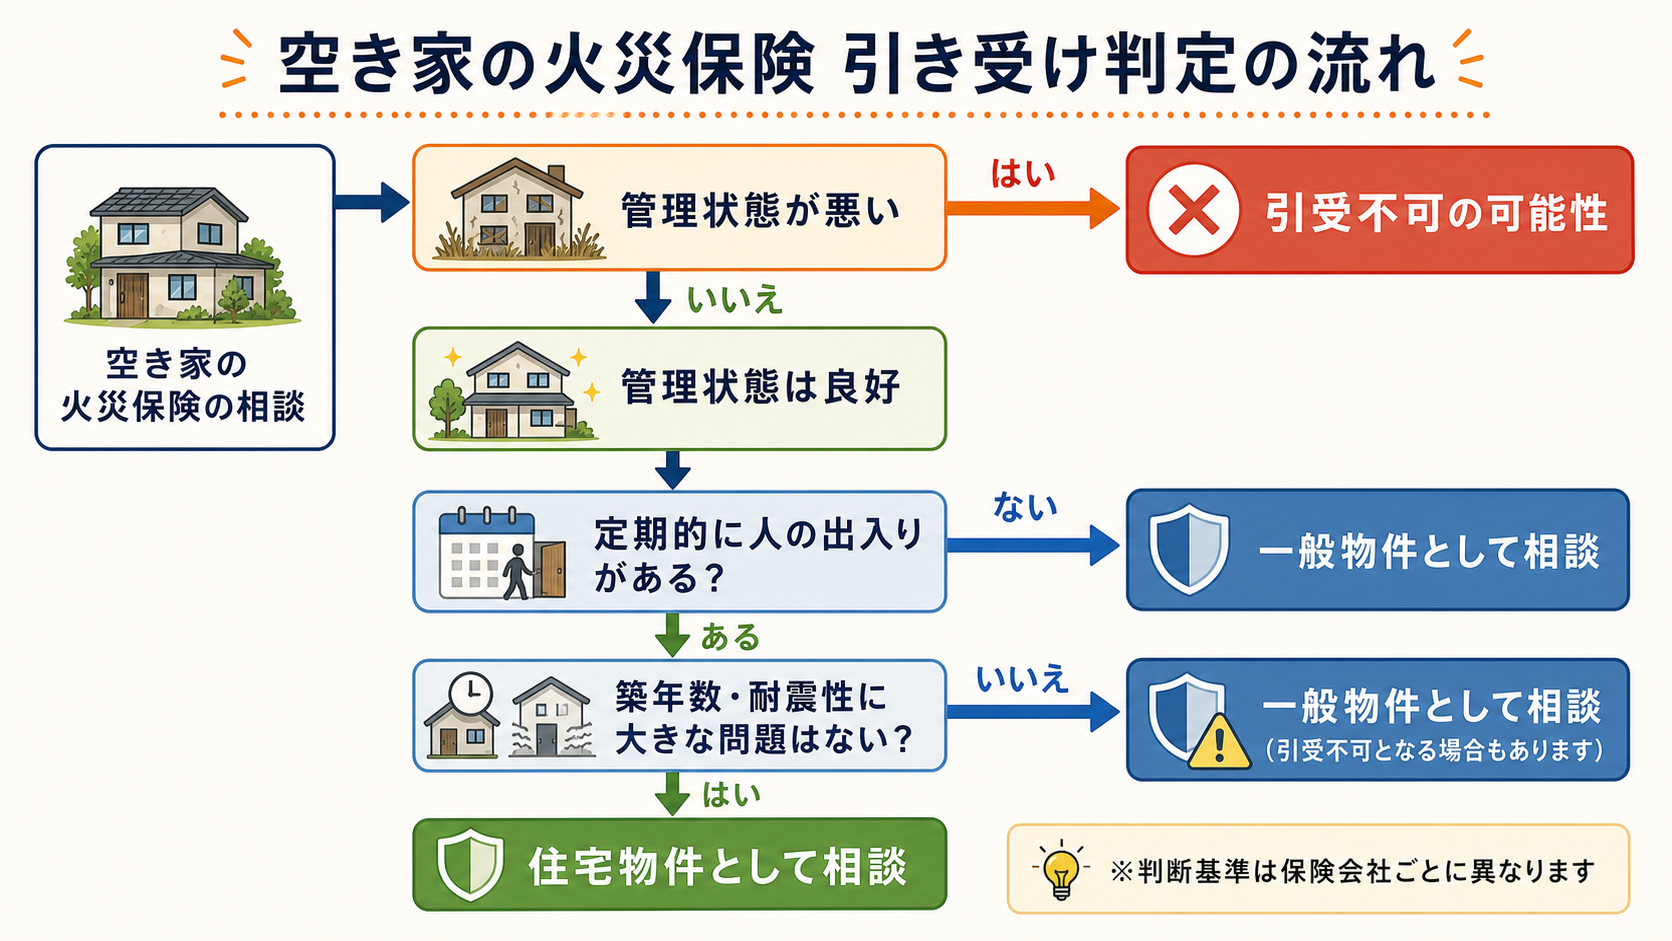
雑草が伸び放題、窓ガラスが割れている、外壁が剥がれているなど、 外観から「廃屋」に見える状態 は、保険会社の引き受け基準を満たさないことがあります。 不審者の侵入・放火・倒壊リスク が高いと評価されるためです。
ケース②|長期間まったく人が出入りしていない
「もう何年も誰も行っていない」「鍵を開けたのも数年前」というケースは、 住宅物件としての要件 から外れることがあります。多くの保険会社では 「家財が備えられ、定期的に管理されている」 ことを住宅物件の要件としています。
ケース③|築年数が古く、耐震基準を満たしていない
1981年5月以前の旧耐震基準で建てられた家屋は、 地震保険を付帯できない・付帯条件が厳しくなる ことがあります。火災保険単体は加入できても、自然災害への備えが薄くなる点に注意が必要です。
このほか、 古い茅葺き屋根や、消防車が入れない狭小地 なども引き受けが難しくなるケースとして公開資料で言及されています。
空き家でも「住宅物件」として加入できる条件
「一般物件」になると保険料が上がる一方、 次の条件を満たせば「住宅物件」として加入できる 可能性があります。
家財が常時備えられている(家具・家電が置かれた状態)
定期的に家族や親族が寝泊まりして管理している(月1回程度の見回りを含む)
別荘のように季節的に居住している
転勤や入院で一時的に空き家になっている
近く居住者が戻る予定がある
これらの条件をどう判断するかは保険会社によって異なります。 同じ物件でも、A社では一般物件、B社では住宅物件として加入できる ことがあるので、 複数社に相談されることをおすすめします 。
空き家でも入れる主要な火災保険会社
2026年6月時点で、空き家(住宅物件・一般物件いずれか)に対応している主要な火災保険会社の例です。 引き受け条件は各社で異なる ため、必ず最新情報を直接ご確認ください。
保険会社 | 取り扱い区分(目安) |
|---|---|
日新火災 | 住宅物件・一般物件いずれも対応の例あり |
ソニー損保 | 住宅物件として一定条件で対応 |
あいおいニッセイ同和損保 | 一般物件として対応の例あり |
損保ジャパン | 一般物件として対応の例あり |
楽天損保 | 一般物件として対応の例あり |
SBI日本少額短期保険 | 空き家専用商品の取り扱い |
戸建ての空き家の場合、保険料は 年間1万円〜6万円 程度が一つの目安として公開情報で示されています(物件の所在・築年・補償範囲によって変動)。
火災保険を見直す3つのタイミング
空き家の火災保険は、 「気づいたら一般物件になっていた」「いざというときに補償対象外だった」 という事態を避けるため、節目で見直されることをおすすめします。
タイミングA|相続が発生して所有者が変わったとき
相続で空き家を取得された場合、 名義変更と同時に火災保険の契約者変更 も必要です。手続きを後回しにすると、いざ火災が起きたときに「契約者と現在の所有者が違う」状態で支払いが遅れる可能性があります。
タイミングB|契約更新の通知が届いたとき
更新時は 建物の現況を保険会社に伝える ことが原則です。「住んでいない」ことを伝えず更新を続けると、 告知義務違反 となり、いざというときに保険金が支払われない可能性があります。更新通知が届いたら、 現況をそのまま伝えて見直す のが安全です。
タイミングC|賃貸転用や売却の準備を始めるとき
賃貸に出す・売却活動を始めるなど、 建物の用途や使用状況が変わる 場面は見直しの好機です。賃貸転用すれば 「住宅物件」として加入できる 可能性が高まり、売却活動中なら 短期の保険 に切り替えるという選択肢もあります。
寝屋川市の空き家税で「賃貸転用」を選ぶなら、火災保険はどう変わるか
別記事 寝屋川市の「空き家税」、固定資産税が35%上乗せに? で整理した通り、 2029年度から課税予定 の寝屋川市空き家税では、 賃貸募集を1年以内に始めれば免除対象 となる設計です。賃貸転用を選ばれる場合、火災保険の取り扱いも次のように変わります。
賃貸借契約が始まれば 「住宅物件」として加入できる 可能性が上がる
ただし 家財保険は借主負担 となるため、建物部分のみの保険に切り替える必要がある
「施設賠償責任保険」 の追加検討も(借主や近隣への賠償リスクへの備え)
賃貸転用を進める場合は、不動産会社と保険代理店の両方に並行して相談されると、抜け漏れが少なくなります。
サントが対応できること
株式会社サントは、 東大阪市・八尾市を中心に、大阪府内全域 で空き家の買取・再販・解体を自社で一貫対応しています。火災保険そのものの契約は保険代理店の領域ですが、保険を見直す前提として次のような形でご相談を承っています。
現況のままの買取査定:リフォーム前提なし、現況のままでの査定額をご提示
解体・更地化:自社施工で解体費を抑え、更地化後の活用も含めてご提案
賃貸転用前の建物状態チェック:賃貸に出すために必要な補修・耐震診断の方向性をご相談
売却完了までの短期保険の検討材料の提供:売却活動中の補償をどう考えるかの整理
リーガルパートナーとの連携:相続後の名義変更・税務相談まで窓口一本で対応
FAQ
Q1. いま入っている火災保険、「空き家になった」と伝えなくても大丈夫ですか?
伝えないままだと 告知義務違反 となり、いざ火災が起きたときに保険金が支払われない可能性があります。 現況をそのまま伝えたうえで、住宅物件として継続できるか、一般物件への切り替えが必要か を確認されるのが安全です。
Q2. 空き家にすると、必ず保険料は上がりますか?
必ず上がるわけではありません。 家財が備えられ、定期的に管理されている 状態であれば、住宅物件として継続できるケースもあります。一方、長期間まったく人が入っていない状態だと、一般物件への切り替えや保険料の上昇が見込まれます。
Q3. 地震保険は空き家にもかけられますか?
火災保険に加入できれば、地震保険も付帯できるのが原則です。ただし、 1981年5月以前の旧耐震基準 の家屋は、地震保険の付帯に制限が出る場合があります。
Q4. 売却活動中の空き家には、どんな保険が向いていますか?
売却までの期間が短い見込みであれば 短期の火災保険 や 1年単位の契約 が向きます。長期契約を結ぶ前に、 売却見込み期間 を不動産会社に確認されると無駄が出にくくなります。
Q5. 解体する予定なら、火災保険はそのままで大丈夫ですか?
解体予定が決まっている場合、 解体予定日まで残期間の短い保険 に切り替えるという選択肢があります。解体が終われば建物の火災保険は不要になりますが、 更地に建てる予定がある場合は新築までの間の保険 も別途検討が必要です。
まとめ|ご家族で「火災保険の状態」を1度確かめておく
空き家の火災保険は、 住宅物件と一般物件の境目 、 引き受けを断られる3つのケース 、 見直しを始める3つのタイミング を整理しておくことで、 「いざというときに補償対象外だった」 という事態を避けられます。
管理状態・出入り頻度・築年数で 引き受け基準が分かれる
家財が備えられ定期管理があれば、 住宅物件として継続できる 可能性
相続・契約更新・賃貸転用や売却の準備が 見直しの3つのタイミング
判断のタイミングは 「現況が変わる前」 。相続が発生した、誰も住まなくなった、賃貸や売却を考え始めた、というご家族の状況変化が、ご家族で1度火災保険の状態を確かめる節目になります。
東大阪・八尾を中心に大阪府内の空き家相談はサントへ
火災保険は契約手続き自体は保険代理店の領域ですが、 「そもそも保有を続けるか、売却に進めるか」 という前提の整理は、買取再販を扱うサントでもご相談いただけます。 「空き家を持っているけれど、保険も含めて何から手を付ければよいか」 という段階のご相談から、 「もう売却に進めたい」 という段階のご相談まで、無料で承っています。寝屋川市を含む大阪府内全域からのご相談に対応しています。